1. 出典: 平成21年度 秋期 ITパスポート試験 問10
キャッシュフローの増加要因となるものはどれか。
- ア受取手形や売掛金などの売上債権の増加
- イ器具や備品などの投資金額の増加
- ウ製品在庫などの棚卸資産の増加
- エ短期や長期の借入金の増加
キャッシュフロー計算書 · 負債
企業と法務 › 企業活動 · 90 問
1. 出典: 平成21年度 秋期 ITパスポート試験 問10
キャッシュフローの増加要因となるものはどれか。
キャッシュフロー計算書 · 負債
2. 出典: 平成21年度 秋期 ITパスポート試験 問13
損益計算資料から求められる損益分岐点となる売上高は何百万円か。 〔損益計算資料〕 単位 百万円
| 項目 | 金額 |
|---|---|
| 売上高 | 400 |
| 材料費(変動費) | 140 |
| 外注費(変動費) | 100 |
| 製造固定費 | 100 |
| 粗利益 | 60 |
| 販売固定費 | 20 |
| 営業利益 | 40 |

損益分岐点 · 変動費 · 固定費
3. 出典: 平成21年度 秋期 ITパスポート試験 問18
企業会計を財務会計と管理会計に分類したとき, 管理会計の特徴を表したものはどれか。
貸借対照表
4. 出典: 平成21年度 秋期 ITパスポート試験 問92
S社の販売管理業務は,受注処理,出荷処理及び請求処理で構成されており,業務効率の向上を目的として販売管理システムを利用している。 販売管理業務の概要と販売管理システムの概要は,次のとおりである。 〔販売管理業務の概要〕 (1) 受注処理では,営業担当者が顧客から注文依頼を受けると,受注データを販売管理システムに登録する。注文には,通常注文と優先注文の二つの種別がある。 (2) 出荷処理では,受注データを基に在庫引当を行う。通常注文は在庫数の70%まで引当可能であり,優先注文は在庫数まで引当可能である。在庫引当ができた分は,倉庫担当者が納品書を作成して出荷作業を行う。在庫引当ができなかった分は,次の入荷を待ってから出荷する。 (3) 請求処理では,毎月20日を請求締め日として,その翌日に経理担当者が出荷済データから顧客ごとに請求書を作成して送付する。 〔販売管理システムの概要〕 販売管理システムでは,受注処理,出荷処理,請求処理の結果が,それぞれ,受注管理ファイル,出荷管理ファイル,請求管理ファイルに登録される。 請求処理において,顧客 P 社との取引が次の表のとおりであったとき,e に入る請求金額は幾らか。
| 日付 | 処理 | 金額(円) |
|---|---|---|
| 10/18 | 受注 | 20,000 |
| 10/21 | 請求 | 250,000 |
| 10/30 | 出荷 | 20,000 |
| 11/3 | 受注 | 30,000 |
| 11/5 | 受注 | 40,000 |
| 11/6 | 出荷 | 30,000 |
| 11/10 | 受注 | 35,000 |
| 11/15 | 出荷 | 40,000 |
| 11/20 | 受注 | 50,000 |
| 11/21 | 請求 | e |
| 11/25 | 出荷 | 35,000 |

5. 出典: 平成21年度 春期 ITパスポート試験 問14
売価が 20 万円の新商品を売り出して,8,000 万円を売り上げた。固定費は 4,000 万円であり,利益は 2,000 万円のマイナスであった。利益をマイナスにしないためには,あと何個以上売る必要があるか。
損益分岐点 · 固定費 · 変動費 · 販売量
6. 出典: 平成21年度 春期 ITパスポート試験 問16
損益計算書を説明したものはどれか。
貸借対照表 · キャッシュフロー計算書 · 利益
7. 出典: 平成22年度 秋期 ITパスポート試験 問19
損益計算書に記載される A〜E の五つの利益のうち,C に当てはまるものはどれか。
| 単位 億円 | |
|---|---|
| 売上高 | 100 |
| 売上原価 | 75 |
| A | 25 |
| 販売費及び一般管理費 | 10 |
| B | 15 |
| 営業外収益 | 3 |
| 営業外費用 | 7 |
| C | 11 |
| 特別損失 | 2 |
| D | 9 |
| 法人税・住民税及び事業税 | 3 |
| E | 6 |

営業利益 · 利益 · 粗利益
8. 出典: 平成22年度 秋期 ITパスポート試験 問21
財務諸表のうち,「営業活動」「投資活動」「財務活動」の三つの活動区分に分けて表すものはどれか。
キャッシュフロー計算書 · 貸借対照表
9. 出典: 平成22年度 秋期 ITパスポート試験 問26
A社は製品Bの製造及び販売を行っている。このとき,製品Bの総原価を計算する方法のうち,適切なものはどれか。ここで,総原価は製品Bの販売までに要したすべての原価を指す。
原価 · 営業利益 · 利益
10. 出典: 平成22年度 春期 ITパスポート試験 問5
次の損益計算書から求められる営業利益は何百万円か。 単位 百万円
| 項目 | 金額 |
|---|---|
| 売上高 | 7,500 |
| 売上原価 | 6,000 |
| 販売費及び一般管理費 | 1,000 |
| 営業外収益 | 160 |
| 営業外費用 | 110 |
| 特別利益 | 20 |
| 特別損失 | 10 |
| 法人税等 | 260 |

営業利益 · 原価
11. 出典: 平成22年度 春期 ITパスポート試験 問6
企業の売上高,固定費及び変動費が分かっているとき,損益分岐点比率,損益分岐点売上高及び変動費率は,それぞれ次の式で求めることができる。これらの式から言える適切な記述はどれか。 損益分岐点比率 = 損益分岐点売上高 ÷ 売上高 損益分岐点売上高 = 固定費 ÷ (1 − 変動費率) 変動費率 = 変動費 ÷ 売上高
損益分岐点 · 変動費率 · 固定費 · 変動費 · 利益
12. 出典: 平成22年度 春期 ITパスポート試験 問10
親会社が, 子会社を含めた企業集団の決算日における資産と負債, 純資産を対比して示すことによって, 企業集団の財政状態を表す連結財務諸表はどれか。
貸借対照表 · キャッシュフロー計算書 · 資産 · 純資産 · 負債
13. 出典: 平成23年度 秋期 ITパスポート試験 問6
単価 200 円の商品を 5 万個販売したところ, 300 万円の利益を得た。固定費が 300 万円のとき, 商品 1 個当たりの変動費は何円か。
変動費 · 固定費 · 損益分岐点 · 販売量 · 利益
14. 出典: 平成23年度 秋期 ITパスポート試験 問9
損益計算書の営業利益の算出に関係する費用はどれか。
営業利益 · 利益
15. 出典: 平成23年度 秋期 ITパスポート試験 問23
商品の販売による収入は, キャッシュフロー計算書のどの部分に記載されるか。
キャッシュフロー計算書
16. 出典: 平成23年度 特別試験 ITパスポート試験 問19
企業が投下した自己資本に対してどれだけの利益を上げたかを示す, 企業の収益性指標として, 最も適切なものはどれか。
収益性 · 投資利益率 · 純資産
17. 出典: 平成23年度 特別試験 ITパスポート試験 問21
製造・販売業 A 社の損益分岐点売上高を下げる施策として,最も適切なものはどれか。
損益分岐点 · 固定費 · 変動費 · 原価
18. 出典: 平成24年度 秋期 ITパスポート試験 問7
取引先に対する売掛金の貸し倒れに備えて, 他者よりも優先的に, 取引先の財産の一部を売掛金に充当できるようにする行為はどれか。
19. 出典: 平成24年度 秋期 ITパスポート試験 問25
X 社の販売部門における期末時点の売掛金の回収状況が表のとおりであるとき,回収期限を過ぎた売掛金に対する長期債権額の比率は何%か。ここで,入金遅延が 61 日以上のものを長期債権とする。 (単位:百万円)
| 入金済 | 入金遅延 1〜30日以内 | 入金遅延 31〜60日 | 入金遅延 61日以上 | |
|---|---|---|---|---|
| A販売部 | 180 | 5 | 5 | 10 |
| B販売部 | 290 | 5 | 5 | 0 |
| C販売部 | 70 | 20 | 10 | 0 |
| D販売部 | 180 | 10 | 0 | 10 |

20. 出典: 平成24年度 秋期 ITパスポート試験 問87
A さんは,牛丼の単価を50円値引きして,牛丼の売上数量を増やそうと考えた。 翌月に牛丼の単価を50円値引きする場合,当月の粗利益以上を稼ぐためには,翌月の牛丼の売上数量は,当月より少なくともどれだけ増やさなければならないか。
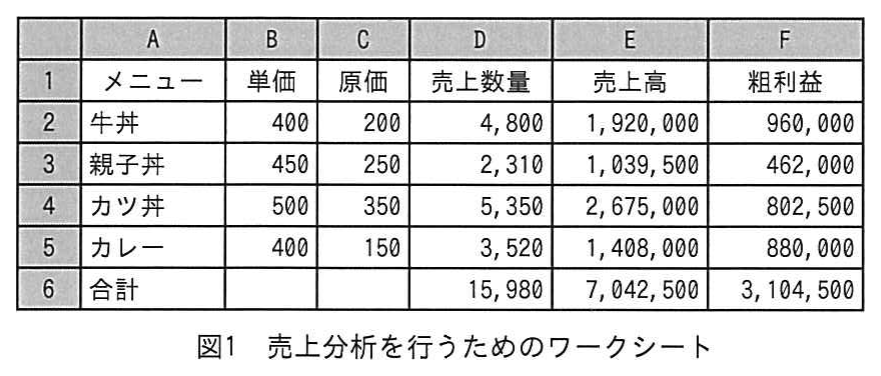
粗利益 · 販売量 · 原価
21. 出典: 平成24年度 春期 ITパスポート試験 問1
販売価格10万円の製品1,000個を製造し,販売する予定である。A案とB案に関する記述のうち,適切なものはどれか。
| 案 | 固定費 | 製品1個当たりの変動費 |
|---|---|---|
| A案 | 1,000万円 | 3万円 |
| B案 | 2,000万円 | 2万円 |
損益分岐点 · 固定費 · 変動費 · 利益 · 販売量
22. 出典: 平成24年度 春期 ITパスポート試験 問5
次の損益計算資料を基に算出した損益分岐点の売上高は何百万円か。 単位 百万円
| 項目 | 金額 |
|---|---|
| 売上高 | 4,000 |
| 変動製造費 | 1,400 |
| 変動販売費 | 600 |
| 固定費 | 800 |

損益分岐点 · 変動費 · 固定費 · 変動費率
23. 出典: 平成24年度 春期 ITパスポート試験 問20
A 社は, 自社の通常の業務に利用するためにソフトウェアを購入し, 資産計上した。このソフトウェアの減価償却方法として, 最も適切なものはどれか。
固定資産 · 無形資産 · 有形資産
24. 出典: 平成24年度 春期 ITパスポート試験 問25
自己資本利益率を次の式で算出するとき, a に入れる適切な字句はどれか。 自己資本利益率 = 売上高利益率 × a
投資利益率 · 収益性 · 効率性
25. 出典: 平成25年度 秋期 ITパスポート試験 問3
ROE (Return On Equity) を説明したものはどれか。
投資利益率 · 純資産
26. 出典: 平成25年度 秋期 ITパスポート試験 問6
当期純利益を求める計算式はどれか。
利益 · 営業利益 · 法人税
27. 出典: 平成25年度 秋期 ITパスポート試験 問13
親会社が, 子会社を含めた企業集団の一会計期間の収益と費用の状態を示した連結財務諸表はどれか。
貸借対照表 · 利益 · 決算
28. 出典: 平成25年度 秋期 ITパスポート試験 問89
ワイン販売業の A 社は,営業担当者による法人顧客への販売と直営店による個人顧客への販売を行っている。顧客の幅広いニーズに対応し売上げを拡大するために,A 社は,新しい販売チャネルとしてインターネットによる販売(以下,Web 販売という)を 3 か月前に開始した。 Web 販売の開始以降,営業推進課の事務担当者(以下,事務担当者という)の残業が増えており,業務改善が必要な状況になっている。営業企画課の入社 2 年目の M さんは,業務改善のための企画書をまとめるように上司から指示を受けた。M さんは,原因調査のために事務担当者にインタビューを行った。また,このインタビュー後に関係者へ追加インタビューも行った。 〔業務改善の企画書作成に関する上司からの指示〕 (1) 原因調査は,事実を中心に調査し,論理的に整理する。 (2) 改善策は,適切な観点に従って複数案作成する。 (3) 改善策は,“効果の大きさ”,“費用の小ささ”,“実行のしやすさ”の三つの観点から評価し,各観点の評価点に重みを掛けて合計した総和で総合評価する。評価の重み付けは,効果を重視し次のとおりとする。 効果の大きさ:費用の小ささ:実行のしやすさ=4:2:1 〔事務担当者へのインタビュー結果メモ〕 (1) Web 販売に関わる顧客のクレームが平均 5 件/日発生している。顧客のクレーム窓口を担当している事務担当者が,毎日残業してクレームに対応している。Web 販売前は,顧客のクレームも事務担当者の残業もなかった。 (2) 顧客のクレームは,注文した商品と違うという誤発送が全件数の 80%を占めている。残り 20%は,指定日時に商品が届かないという納期遅れや商品破損など多様である。 〔関係者への追加インタビュー結果メモ〕 Web 販売では,商品紹介のページで商品ごとに数枚の写真を掲載している。クレームが発生した商品では掲載されている写真の一部が違っていて,注文した商品と違うという誤発送の原因となっていた。営業企画課の商品担当者が写真と説明文を登録し,登録の都度目視でチェックしているが,ワインは商品名が非常に複雑なので,掲載する写真を間違えやすい。 M さんが担当することになった “事務担当者の残業増加” に該当する損益計算書の勘定科目の分類として, 適切なものはどれか。
原価 · 営業利益
29. 出典: 平成25年度 春期 ITパスポート試験 問2
ROE (Return on Equity) を説明したものはどれか。
収益性 · 純資産 · 投資利益率
30. 出典: 平成25年度 春期 ITパスポート試験 問9
製品 A の生産及び販売に必要な固定費は年間3,000万円である。製品 A の単価が2万円、生産及び販売に掛かる1個当たりの変動費が5,000円であるとき、製品 A の損益分岐点における販売個数は何個か。
損益分岐点 · 固定費 · 変動費 · 販売量
31. 出典: 平成25年度 春期 ITパスポート試験 問28
表に示す A 社の損益の変化に関する記述のうち,適切なものはどれか。 単位 億円
| 前期 | 当期 | |
|---|---|---|
| 売上高 | 2,000 | 2,000 |
| 売上原価 | 850 | 900 |
| 販売費及び一般管理費 | 950 | 900 |
| 営業外収益 | 10 | 20 |
| 営業外費用 | 20 | 10 |

粗利益 · 営業利益 · 利益 · 原価
32. 出典: 平成26年度 秋期 ITパスポート試験 問1
商品の販売数が500個のときの営業利益は表のとおりである。販売単価を10%値下げしたとき,損益分岐点の売上高は何円か。ここで,商品1個当たりの変動費及び販売数は,販売単価の値下げの前後で変わらないものとする。 単位:円
| 売上高 | 900,000 |
| 費用 | |
| 変動費 | 324,000 |
| 固定費 | 300,000 |
| 営業利益 | 276,000 |

損益分岐点 · 変動費 · 固定費 · 変動費率 · 販売量
33. 出典: 平成26年度 秋期 ITパスポート試験 問11
ある企業の損益計算書が表のとおりであるとき,この会計期間の経常利益は何百万円か。
| 単位 百万円 | |
|---|---|
| 売上高 | 10,000 |
| 売上原価 | 5,000 |
| 利益A | |
| 販売費及び一般管理費 | 4,600 |
| 利益B | |
| 営業外収益 | 1,200 |
| 営業外費用 | 1,000 |
| 利益C | |
| 特別利益 | 30 |
| 特別損失 | 50 |
| 利益D | |
| 法人税等 | 230 |
| 当期純利益 | 350 |
注記 網掛けの部分は,表示していない。

営業利益 · 利益
34. 出典: 平成26年度 秋期 ITパスポート試験 問18
経営状態に関する次の情報のうち, 上場企業に有価証券報告書での開示が義務付けられている情報だけを全て挙げたものはどれか。 a キャッシュフロー計算書 b 市場シェア c 損益計算書 d 貸借対照表
キャッシュフロー計算書 · 貸借対照表 · ディスクロージャー
35. 出典: 平成26年度 秋期 ITパスポート試験 問29
導入を検討している機械の経済性評価を行う。取得費用が1,000万円で、耐用年数は10年間である。導入によって、毎年、110万円の利益を得られる。また、保守費用として毎年取得費用の1%が発生する。この機械への投下資本利益率、すなわち機械への投資に対する利益の割合は何%か。 なお、投下資本利益率は、次の式で算出するものとする。 投下資本利益率 (%) = 利益 ÷ 投下資本 × 100
投資利益率
36. 出典: 平成26年度 春期 ITパスポート試験 問89
電化製品を製造している G 社では,新たに開発した製品 H の発売を予定しており,その製造方法及び販売計画について検討を行っている。 製品 H の製造方法として案 A と案 B の二つの案が検討されていて,それぞれの案の固定費と変動費は表1のようになると見込んでいる。 表1 案Aと案Bの固定費と変動費の見込額
| 固定費(万円/月) | 変動費(万円/台) | |
|---|---|---|
| 案A | 1,400 | 6 |
| 案B | 2,000 | 5 |
製品 H の月当たり製造台数と,固定費と変動費を合計した製造原価の関係は,図1のグラフのように表すことができる。 図1 製造台数と製造原価の関係(横軸=製造台数,縦軸=製造原価(万円)。製造台数 0 のとき案Aは 1,400 万円,案Bは 2,000 万円から始まり,案Aの直線の傾きが案Bより大きいため,両者は途中で交差し,それより右側では案Bが案Aより下になる。) 案Aと案Bのどちらで製品Hの製造原価が低くなるのかは,製品Hの製造台数によって異なる。案Bの製造原価が案Aの製造原価より低くなるのは,月間製造台数が何台を超える場合か。

損益分岐点 · 固定費 · 変動費 · 原価
37. 出典: 平成26年度 春期 ITパスポート試験 問90
電化製品を製造している G 社では,新たに開発した製品 H の発売を予定しており,その製造方法及び販売計画について検討を行っている。 製品 H の製造方法として案 A と案 B の二つの案が検討されていて,それぞれの案の固定費と変動費は表1のようになると見込んでいる。 表1 案Aと案Bの固定費と変動費の見込額
| 固定費(万円/月) | 変動費(万円/台) | |
|---|---|---|
| 案A | 1,400 | 6 |
| 案B | 2,000 | 5 |
製品 H の月当たり製造台数と,固定費と変動費を合計した製造原価の関係は,図1のグラフのように表すことができる。 図1 製造台数と製造原価の関係(横軸=製造台数,縦軸=製造原価(万円)。製造台数 0 のとき案Aは 1,400 万円,案Bは 2,000 万円から始まり,案Aの直線の傾きが案Bより大きいため,両者は途中で交差し,それより右側では案Bが案Aより下になる。) 製品Hには, 社外から仕入れている部品Jが使われている。この部品Jの仕入価格が来月から値上がりする可能性が出てきた。部品Jが値上がりし, 製造方法として案Bを採用する場合, 図1の製造台数と製造原価のグラフはどのようになるか。 ここで, 元の製造台数と製造原価の関係を実線で, 部品Jの仕入価格が値上がりした場合の関係を破線で示す。

変動費 · 固定費 · 原価
38. 出典: 平成26年度 春期 ITパスポート試験 問91
電化製品を製造している G 社では,新たに開発した製品 H の発売を予定しており,その製造方法及び販売計画について検討を行っている。 製品 H の製造方法として案 A と案 B の二つの案が検討されていて,それぞれの案の固定費と変動費は表1のようになると見込んでいる。 表1 案Aと案Bの固定費と変動費の見込額
| 固定費(万円/月) | 変動費(万円/台) | |
|---|---|---|
| 案A | 1,400 | 6 |
| 案B | 2,000 | 5 |
製品 H の月当たり製造台数と,固定費と変動費を合計した製造原価の関係は,図1のグラフのように表すことができる。 図1 製造台数と製造原価の関係(横軸=製造台数,縦軸=製造原価(万円)。製造台数 0 のとき案Aは 1,400 万円,案Bは 2,000 万円から始まり,案Aの直線の傾きが案Bより大きいため,両者は途中で交差し,それより右側では案Bが案Aより下になる。) G社は, 製品Hの製造方法の案Aについて, 販売計画のシミュレーションを行った。案Aの製造方法で月間400台製造する場合, 月間の売上総利益を2,000万円確保するための販売価格は最低何円にする必要があるか。ここで, 月内に製造した製品は全て月内に販売できるものとする。
粗利益 · 販売量 · 原価 · 変動費 · 固定費
39. 出典: 平成26年度 春期 ITパスポート試験 問92
電化製品を製造している G 社では,新たに開発した製品 H の発売を予定しており,その製造方法及び販売計画について検討を行っている。 製品 H の製造方法として案 A と案 B の二つの案が検討されていて,それぞれの案の固定費と変動費は表1のようになると見込んでいる。 表1 案Aと案Bの固定費と変動費の見込額
| 固定費(万円/月) | 変動費(万円/台) | |
|---|---|---|
| 案A | 1,400 | 6 |
| 案B | 2,000 | 5 |
製品 H の月当たり製造台数と,固定費と変動費を合計した製造原価の関係は,図1のグラフのように表すことができる。 図1 製造台数と製造原価の関係(横軸=製造台数,縦軸=製造原価(万円)。製造台数 0 のとき案Aは 1,400 万円,案Bは 2,000 万円から始まり,案Aの直線の傾きが案Bより大きいため,両者は途中で交差し,それより右側では案Bが案Aより下になる。) G社は, 製品Hの製造方法の案Bについて, 販売計画のシミュレーションを行った。案Bの製造方法で〔月間利益計画〕を満たす最低限の台数を製造するとき, 売上総利益率は何%か。ここで, 月内に製造した製品は全て月内に販売できるものとする。 〔月間利益計画〕 (1) 製品Hの販売価格は, 1台10万円とする。 (2) 月間の売上総利益は, 2,000万円とする。
粗利益 · 原価 · 固定費 · 変動費
40. 出典: 平成27年度 秋期 ITパスポート試験 問26
有形固定資産の減価償却を表に示した条件で行うとき、当年度の減価償却費は何円か。
| 項目 | 値 |
|---|---|
| 取得原価 | 480,000 円 |
| 耐用年数 | 4 年 |
| 償却方法 | 定率法 |
| 償却率 | 0.625 |
| 前年度までに減価償却した金額 | 300,000 円 |

固定資産 · 有形資産 · 原価
41. 出典: 平成27年度 秋期 ITパスポート試験 問91
図1に基づいて, Aさんが分析した結果として, 適切なものはどれか。
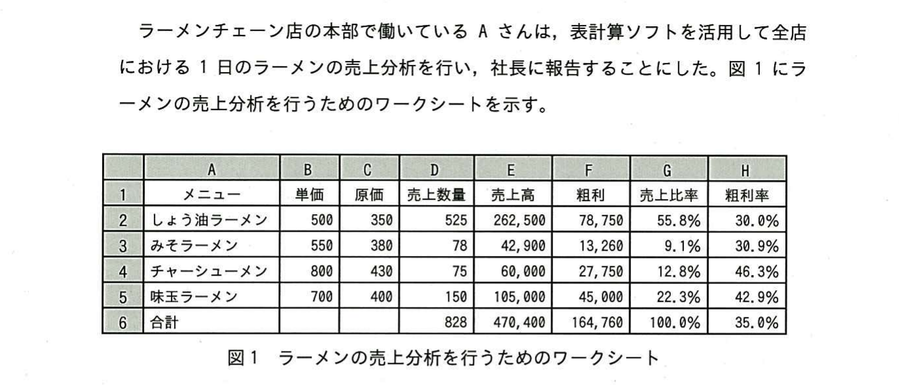
粗利益 · 利益
42. 出典: 平成27年度 秋期 ITパスポート試験 問92
Aさんは, 粗利向上策としてチャーシューメンの単価を50円値引きして, チャーシューメンの売上数量を増大させることを考えた。値引き前のチャーシューメンの粗利を超えることのできる最も少ない売上数量はどれか。
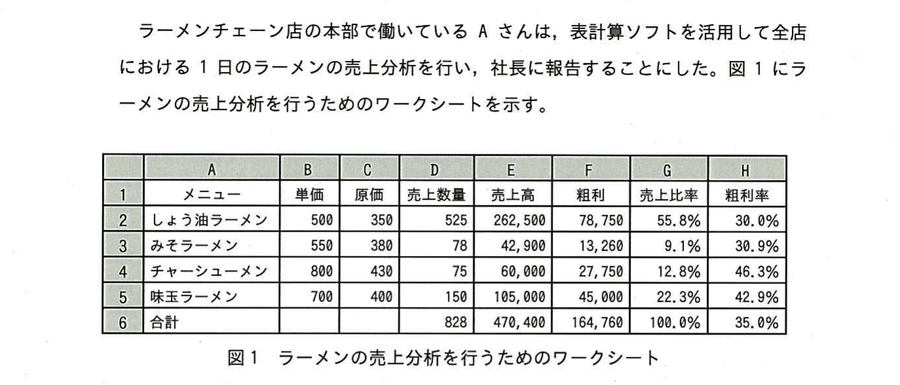
粗利益 · 損益分岐点 · 原価 · 販売量 · 利益
43. 出典: 平成27年度 春期 ITパスポート試験 問94
図1のセルB17に損益分岐点を求める計算式を入力する。セルB17に入力する計算式として, 適切なものはどれか。
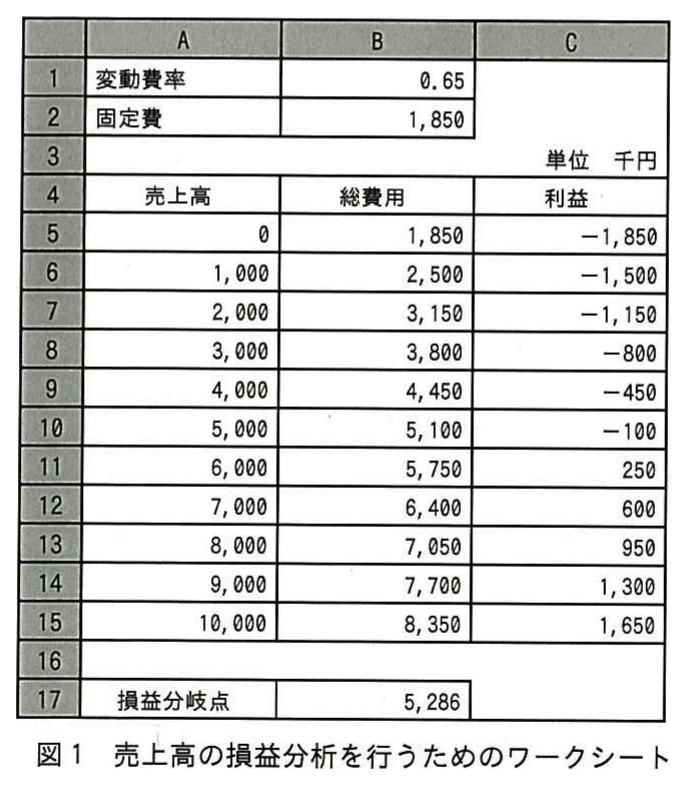
損益分岐点 · 変動費率 · 固定費
44. 出典: 平成27年度 春期 ITパスポート試験 問95
売上高が3,000千円以上で赤字にならないようにしたい。変動費率を0.60と仮定した場合,固定費の上限は何千円か。
損益分岐点 · 変動費率 · 固定費 · 変動費
45. 出典: 平成27年度 春期 ITパスポート試験 問96
先月の売上高は10,000千円あり,1,650千円の利益があった。利益を向上させるために,今月から原材料を変更し,変動費率を0.05下げる予定である。しかし人件費が150千円増えて,固定費が増加した。今月の売上高が先月と同じ10,000千円のとき,利益は先月に比べて幾ら増減するか。
利益 · 変動費率 · 固定費 · 損益分岐点
46. 出典: 平成28年度 秋期 ITパスポート試験 問9
ある製品を生産、販売するのに、固定費が100万円、製品1個当たりの変動費が7万円である。この製品を単価10万円で販売するとき、利益を170万円以上確保するためには、少なくとも何個を販売する必要があるか。
利益 · 固定費 · 変動費 · 損益分岐点 · 販売量
47. 出典: 平成28年度 秋期 ITパスポート試験 問11
キャッシュフロー計算書において, キャッシュフローの減少要因となるものはどれか。
キャッシュフロー計算書
48. 出典: 平成28年度 秋期 ITパスポート試験 問17
在庫回転率は資本の効率を分析する指標の一つであり、その数値が高いほど、商品の仕入れから実際の販売までの期間が短く、在庫管理が効率よく行われていることを示している。在庫回転率の算出式として、適切なものはどれか。
効率性 · 在庫管理
49. 出典: 平成28年度 春期 ITパスポート試験 問12
A社の子会社であるB社では,A社の製品も販売している。A社とB社の当期の売上高,売上原価,売上総利益が表のとおりであり,当期のA社の売上高におけるB社への販売分が2,000百万円である。このとき,連結損益計算書における当期仕入高は何百万円か。ここで,A社はB社からの仕入はないものとする。 A社損益計算書 単位 百万円
| 項目 | 金額 |
|---|---|
| 売上高 | 20,000 |
| 売上原価 | 12,000 |
| 期首棚卸高 | 1,000 |
| 当期仕入高 | 13,000 |
| 期末棚卸高 | 2,000 |
| 売上総利益 | 8,000 |
B社損益計算書 単位 百万円
| 項目 | 金額 |
|---|---|
| 売上高 | 6,000 |
| 売上原価 | 3,000 |
| 期首棚卸高 | 1,000 |
| 当期仕入高 | 3,000 |
| 期末棚卸高 | 1,000 |
| 売上総利益 | 3,000 |

原価 · 粗利益 · 利益
50. 出典: 平成28年度 春期 ITパスポート試験 問19
小売業を営むある企業の当期の売上高は1,500万円, 商品仕入高は1,000万円であった。期首の商品棚卸高が100万円, 期末の商品棚卸高が200万円であるとき, 当期の売上総利益は何万円か。
粗利益 · 原価
51. 出典: 平成28年度 春期 ITパスポート試験 問20
次の損益計算資料から求められる経常利益は何百万円か。 単位 百万円
| 項目 | 金額 |
|---|---|
| 売上高 | 2,000 |
| 売上原価 | 1,500 |
| 販売費及び一般管理費 | 300 |
| 営業外収益 | 30 |
| 営業外費用 | 20 |
| 特別利益 | 15 |
| 特別損失 | 25 |
| 法人税、住民税及び事業税 | 80 |

営業利益 · 利益
52. 出典: 平成29年度 秋期 ITパスポート試験 問3
企業の財務状況を明らかにするための貸借対照表の記載形式として, 適切なものはどれか。

| 借方 | 貸方 |
|---|---|
| 資産の部 | 負債の部 |
| 純資産の部 |
| 借方 | 貸方 |
|---|---|
| 資本金の部 | 負債の部 |
| 資産の部 |
| 借方 | 貸方 |
|---|---|
| 純資産の部 | 利益の部 |
| 資本金の部 |
| 借方 | 貸方 |
|---|---|
| 資産の部 | 負債の部 |
| 利益の部 |
貸借対照表 · 資産 · 負債 · 純資産
53. 出典: 平成29年度 秋期 ITパスポート試験 問7
財務分析によって得られる指標とその値に関する記述 a〜c のうち, 適切なものだけを全て挙げたものはどれか。 a 自己資本比率は, 数値が大きいほど財務の安全性が高いと考えられる。 b 総資産回転率は, 数値が大きいほど総資産の回転期間が長くなると考えられる。 c 流動比率は, 数値が小さいほど支払能力が高いと考えられる。
安全性 · 流動比率 · 効率性
54. 出典: 平成29年度 秋期 ITパスポート試験 問9
販売価格1,000円の商品の利益計画において、10,000個売った場合は1,000千円、12,000個販売した場合は1,800千円の利益が見込めるとき、この商品の1個当たりの変動費は何円か。
変動費 · 損益分岐点 · 固定費 · 販売量
55. 出典: 平成29年度 秋期 ITパスポート試験 問16
ある商品の1年間の売上高が400万円, 利益が50万円, 固定費が150万円であるとき, この商品の損益分岐点での売上高は何万円か。
損益分岐点 · 固定費 · 変動費 · 利益
56. 出典: 平成29年度 秋期 ITパスポート試験 問20
売上高営業利益率が最も高い会社はどれか。 単位 百万円
| A社 | B社 | C社 | D社 | |
|---|---|---|---|---|
| 売上高 | 100 | 200 | 100 | 400 |
| 売上原価 | 60 | 140 | 80 | 200 |
| (網掛け)利益 | 40 | 60 | 20 | 200 |
| 販売管理費 | 10 | 10 | 20 | 160 |
| (網掛け)利益 | 30 | 50 | 0 | 40 |
| 営業外損益 | -20 | 10 | 20 | -20 |
| (網掛け)利益 | 10 | 60 | 20 | 20 |
注記 網掛けの部分は,表示していない。

営業利益 · 利益 · 原価
57. 出典: 平成29年度 春期 ITパスポート試験 問21
財務諸表から求められる総資産営業利益率は何%か。 〔貸借対照表〕 単位 百万円
| 流動資産 | 600 | 流動負債 | 400 |
|---|---|---|---|
| 固定資産 | 400 | 固定負債 | 400 |
| 純資産 | 200 | ||
| 資産合計 | 1,000 | 負債・純資産合計 | 1,000 |
〔損益計算書〕 単位 百万円
| 項目 | 金額 |
|---|---|
| 売上高 | 3,000 |
| 売上原価 | 2,000 |
| (網掛け) | 1,000 |
| 販売費・一般管理費 | 700 |
| (網掛け) | 300 |
| 営業外収益 | 20 |
| 営業外費用 | 120 |
| (網掛け) | 200 |
| 特別利益 | 0 |
| 特別損失 | 50 |
| (網掛け) | 150 |
| 法人税等 | 70 |
| (網掛け) | 80 |
注記 網掛けの部分は、表示していない。

営業利益 · 投資利益率 · 資産
58. 出典: 平成29年度 春期 ITパスポート試験 問27
A社では,次の条件で eラーニングと集合教育の費用比較を行っている。年間の eラーニングの費用が集合教育の費用と等しくなるときの年間の受講者は何人か。ここで,受講者のキャンセルなど,記載されている条件以外は考慮しないものとする。 〔eラーニングの条件〕 ・費用は年間 60 万円の固定費と受講者 1 人当たり 2,000 円の運用費である。 〔集合教育の条件〕 ・費用は会場費及び講師代として 1 回当たり 25 万円である。 ・1 回当たり 50 人が受講し,受講者が 50 人に満たない場合は開催しない。
固定費 · 変動費 · 損益分岐点
59. 出典: 平成29年度 春期 ITパスポート試験 問31
ある商品を5,000個販売したところ、売上が5,000万円、利益が300万円となった。商品1個当たりの変動費が7,000円であるとき、固定費は何万円か。
固定費 · 変動費 · 利益 · 損益分岐点
60. 出典: 平成29年度 春期 ITパスポート試験 問32
ある商品の4月の仕入と売上が表のとおりであるとき、移動平均法による4月末の商品の棚卸評価額は何円か。移動平均法とは、仕入の都度、在庫商品の平均単価を算出し、棚卸評価額の計算には直前の在庫商品の平均単価を用いる方法である。
| 日付 | 摘要 | 入庫数量(個) | 入庫単価(円) | 入庫合計(円) | 出庫数量(個) | 出庫単価(円) | 出庫合計(円) | 在庫数量(個) | 平均単価(円) | 合計(円) |
|---|---|---|---|---|---|---|---|---|---|---|
| 4月1日 | 繰越 | 100 | 10 | 1,000 | 100 | 10 | 1,000 | |||
| 4月8日 | 仕入 | 100 | 14 | 1,400 | 200 | 12 | 2,400 | |||
| 4月18日 | 売上 | 150 | 50 | |||||||
| 4月29日 | 仕入 | 50 | 16 | 800 | 100 |
注記 網掛けの部分は、表示していない。

原価 · 在庫管理
61. 出典: 平成30年度 秋期 ITパスポート試験 問6
ある商品の販売計画及び販売実績は表のとおりとなった。このとき,利益の計画に対する実績の比率は何%か。ここで,比率の小数点以下は切り捨てて求めるものとする。
| 販売計画 (X) | 販売実績 (Y) | 販売実績/販売計画 (Y/X) | |
|---|---|---|---|
| 仕入価格 (a) | 1,000 円 | 1,000 円 | 100% |
| 仕入数 (b) | 1,000 個 | 1,100 個 | 110% |
| 販売価格 (c) | 1,500 円 | 1,350 円 | 90% |
| 販売数 (d) | 1,000 個 | 1,100 個 | 110% |
| 利益 (e=c×d−a×b) | 50 万円 |
注記 網掛けの部分は,表示していない。

利益 · 原価
62. 出典: 平成30年度 秋期 ITパスポート試験 問16
ある会社の昨年度の売上高は3,000万円,年度末の在庫金額は600万円,売上総利益率は20%であった。このとき,在庫回転期間は何日か。ここで,在庫回転期間は簡易的に次の式で計算し,小数第1位を四捨五入して求める。 在庫回転期間=(期末の在庫金額÷1年間の売上原価)×365
原価 · 効率性 · 収益性
63. 出典: 平成30年度 秋期 ITパスポート試験 問19
複数の店舗をもつ小売業A社の業績推移を示す表から読み取れるものはどれか。
| 2015年 | 2016年 | 2017年 | |
|---|---|---|---|
| 売上高(億円) | 6,000 | 5,500 | 5,000 |
| 営業利益(億円) | 600 | 1,000 | 1,200 |
| 店舗数 | 300 | 250 | 200 |

営業利益 · 収益性
64. 出典: 平成30年度 秋期 ITパスポート試験 問24
次の計算式で算出される財務指標はどれか。 当期純利益 ÷ 自己資本 × 100

収益性 · 純資産 · 投資利益率
65. 出典: 平成30年度 秋期 ITパスポート試験 問27
ある商品を表の条件で販売したとき,損益分岐点売上高は何円か。
| 項目 | 金額 |
|---|---|
| 販売価格 | 300 円/個 |
| 変動費 | 100 円/個 |
| 固定費 | 100,000 円 |

損益分岐点 · 変動費 · 固定費 · 販売量
66. 出典: 平成30年度 春期 ITパスポート試験 問11
貸借対照表から求められる,自己資本比率は何%か。 単位 百万円
| 資産の部 | 負債の部 | ||
|---|---|---|---|
| 流動資産合計 | 100 | 流動負債合計 | 160 |
| 固定資産合計 | 500 | 固定負債合計 | 200 |
| 純資産の部 | |||
| 株主資本 | 240 |

貸借対照表 · 純資産 · 資産 · 負債
67. 出典: 平成30年度 春期 ITパスポート試験 問19
前期と当期の損益計算書を比較したとき,前期から当期における変化の説明として,適切なものはどれか。 単位 百万円
| 科目 | 前期 | 当期 |
|---|---|---|
| 売上高 | 7,500 | 9,000 |
| 売上原価 | 6,000 | 7,000 |
| 販売費及び一般管理費 | 1,000 | 1,000 |
| 営業外収益 | 160 | 150 |
| 営業外費用 | 110 | 50 |
| 特別利益 | 10 | 0 |
| 特別損失 | 10 | 0 |
| 法人税,住民税及び事業税 | 250 | 500 |

営業利益 · 粗利益 · 利益
68. 出典: 平成30年度 春期 ITパスポート試験 問27
ある商品の前期, 当期2期分の売上高と総費用は表のとおりである。この商品の1期間の固定費は何千円か。ここで, 総費用は固定費と変動費の合計であり, 固定費, 及び売上高に対する変動費の割合は, 前期, 当期ともに変わらないものとする。 単位 千円
| 前期 | 当期 | |
|---|---|---|
| 売上高 | 10,000 | 11,000 |
| 総費用 | 9,000 | 9,600 |

固定費 · 変動費 · 損益分岐点 · 変動費率 · 原価
69. 出典: 平成31年度 春期 ITパスポート試験 問13
次の条件で,インターネット上にWebサイトを開設して商品販売を開始した。毎月10万円の利益を上げるためには,Webサイトへの毎月の来訪者は少なくとも何人必要か。ここで,Webサイトへの来訪者は全員がインターネット広告経由で来訪し,購入者は1人当たり1個の商品を購入するものとする。また,条件以外の費用は考慮しないものとする。 〔条件〕
| 項目 | 金額 | |
|---|---|---|
| ① | サーバのレンタル費用 | 5万円/月 |
| ② | インターネット広告費用 | 10円/来訪者 |
| ③ | 商品の販売による利益 | 400円/個 |
| ④ | 来訪者が商品を購入する比率 | 10% |
利益 · 固定費 · 変動費
70. 出典: 平成31年度 春期 ITパスポート試験 問18
貸借対照表を説明したものはどれか。
貸借対照表 · 資産 · 負債 · 純資産
71. 出典: 平成31年度 春期 ITパスポート試験 問25
企業の収益性分析を行う指標の一つに, "利益÷資本" で求められる資本利益率がある。資本利益率は, 売上高利益率 (利益÷売上高) と資本回転率 (売上高÷資本) に分解して求め, それぞれの要素で分析することもできる。ここで, 資本利益率が4%である企業の資本回転率が2.0回のとき, 売上高利益率は何%か。
投資利益率 · 収益性
72. 出典: 平成31年度 春期 ITパスポート試験 問34
商品の販売数が700個のときの営業利益は表のとおりである。拡販のために販売単価を20%値下げしたところ, 販売数が20%増加した。このときの営業利益は何円か。 ここで, 商品1個当たりの変動費は変わらないものとする。 単位 円
| 項目 | 金額 | |
|---|---|---|
| 売上高 | 700,000 | |
| 費用 | 変動費 | 140,000 |
| 固定費 | 300,000 | |
| 営業利益 | 260,000 |

営業利益 · 変動費 · 固定費 · 損益分岐点 · 販売量 · 原価
73. 出典: 令和元年度 秋期 ITパスポート試験 問2
あるメーカの当期損益の見込みは表のとおりであったが,その後広告宣伝費が5億円,保有株式の受取配当金が3億円増加した。このとき,最終的な営業利益と経常利益はそれぞれ何億円になるか。ここで,広告宣伝費,保有株式の受取配当金以外は全て見込みどおりであったものとする。 単位 億円
| 項目 | 金額 |
|---|---|
| 売上高 | 1,000 |
| 売上原価 | 780 |
| 販売費及び一般管理費 | 130 |
| 営業外収益 | 20 |
| 営業外費用 | 16 |
| 特別利益 | 2 |
| 特別損失 | 1 |
| 法人税,住民税及び事業税 | 50 |

利益 · 営業利益
74. 出典: 令和元年度 秋期 ITパスポート試験 問34
売上高,変動費,固定費,営業日数が表のようなレストランで,年間400万円以上の利益を上げるためには,1営業日当たり少なくとも何人の来店客が必要か。
| 項目 | 金額 |
|---|---|
| 客1人当たり売上高 | 3,000円 |
| 客1人当たり変動費 | 1,000円 |
| 年間の固定費 | 2,000万円 |
| 年間の営業日数 | 300日 |

損益分岐点 · 変動費 · 固定費 · 利益 · 販売量
75. 出典: 令和2年度 ITパスポート試験 問30
企業の収益性を測る指標の一つである ROE の“E”が表すものはどれか。
純資産 · 投資利益率 · 収益性
76. 出典: 令和2年度 ITパスポート試験 問33
インターネット上で通信販売を行っている A 社は、販売促進策として他社が発行するメールマガジンに自社商品 Y の広告を出すことにした。広告は、メールマガジンの購読者が広告中の URL をクリックすると、その商品ページが表示される仕組みになっている。この販売促進策の前提を表のとおりとしたとき、この販売促進策での収支がマイナスとならないようにするためには、商品 Y の販売価格は少なくとも何円以上である必要があるか。ここで、購入者による商品 Y の購入は 1 人 1 個に限定されるものとする。また、他のコストは考えないものとする。
| ① | メールマガジンの購読者数 | 100,000人 |
| ② | ①のうち、広告中の URL をクリックする割合 | 2% |
| ③ | ②のうち、商品 Y を購入する割合 | 10% |
| ④ | 商品 Y の 1 個当たりの原価 | 1,000円 |
| ⑤ | 販売促進策に掛かる費用の総額 | 200,000円 |

原価 · 損益分岐点 · 利益
77. 出典: 令和2年度 ITパスポート試験 問34
営業利益を求める計算式はどれか。
営業利益 · 粗利益
78. 出典: 令和3年度 ITパスポート試験 問28
次の当期末損益計算資料から求められる経常利益は何百万円か。 単位 百万円
| 項目 | 金額 |
|---|---|
| 売上高 | 3,000 |
| 売上原価 | 1,500 |
| 販売費及び一般管理費 | 500 |
| 営業外費用 | 15 |
| 特別損失 | 300 |
| 法人税 | 300 |

利益 · 営業利益 · 原価
79. 出典: 令和3年度 ITパスポート試験 問29
粗利益を求める計算式はどれか。
粗利益 · 利益 · 営業利益
80. 出典: 令和4年度 ITパスポート試験 問28
A社のある期の資産,負債及び純資産が次のとおりであるとき,経営の安全性指標の一つで,短期の支払能力を示す流動比率は何%か。 単位 百万円
| 資産の部 | 負債の部 | ||
|---|---|---|---|
| 流動資産 | 3,000 | 流動負債 | 1,500 |
| 固定資産 | 4,500 | 固定負債 | 4,000 |
| 純資産の部 | |||
| 株主資本 | 2,000 |

流動比率 · 安全性 · 流動資産 · 流動負債
81. 出典: 令和4年度 ITパスポート試験 問30
営業利益を求める計算式はどれか。
営業利益 · 粗利益 · 利益
82. 出典: 令和5年度 ITパスポート試験 問13
ある製品の今月の売上高と費用は表のとおりであった。販売単価を1,000円から800円に変更するとき,赤字にならないためには少なくとも毎月何個を販売する必要があるか。ここで,固定費及び製品1個当たりの変動費は変化しないものとする。
| 項目 | 金額 |
|---|---|
| 売上高 | 2,000,000円 |
| 販売単価 | 1,000円 |
| 販売個数 | 2,000個 |
| 固定費 | 600,000円 |
| 1個当たりの変動費 | 700円 |

損益分岐点 · 変動費 · 固定費 · 販売量
83. 出典: 令和5年度 ITパスポート試験 問20
資本活用の効率性を示す指標はどれか。
効率性 · 収益性 · 安全性
84. 出典: 令和6年度 ITパスポート試験 問8
表は A 社の期末の損益計算書から抜粋した資料である。当期純利益が 800 百万円であるとき、販売費及び一般管理費は何百万円か。 単位 百万円
| 項目 | 金額 |
|---|---|
| 売上高 | 8,000 |
| 売上原価 | 6,000 |
| 販売費及び一般管理費 | |
| 営業外収益 | 150 |
| 営業外費用 | 50 |
| 特別利益 | 60 |
| 特別損失 | 10 |
| 法人税等 | 350 |

営業利益 · 原価 · 利益
85. 出典: 令和6年度 ITパスポート試験 問30
上司から自社の当期の損益計算書を渡され,「我が社の収益性分析をしなさい」と言われた。経営に関する指標のうち,この損益計算書だけから計算できるものだけを全て挙げたものはどれか。 a 売上高増加率 b 売上高利益率 c 自己資本利益率
利益 · 収益性 · 投資利益率
86. 出典: 令和7年度 ITパスポート試験 問5
A社ではB商品の仕入れと販売を行っている。ある期のB商品の仕入単価は期首から上昇し続け、期末が最も高くなった。当該期の売上原価を「期首棚卸高+当期商品仕入高-期末棚卸高」で計算するとき、期末棚卸高の計算に期末の仕入単価を用いると、B商品の期末棚卸高及び売上原価は、期中の仕入単価の平均値を用いる場合に比べてどのようになるか。
原価
87. 出典: 令和7年度 ITパスポート試験 問26
4月1日から5月31日までに,取引①から取引⑤があった。各取引の受注,売上計上,現金回収の状況が表のとおりであるとき,この取引先に対する5月31日時点の売掛金は何万円か。ここで,4月1日時点で売掛金残高はないものとする。
| 取引 | 日付 | 取引内訳 | 金額(万円) | 備考 |
|---|---|---|---|---|
| 取引① | 4月2日 | 受注 | 800 | |
| 4月10日 | 売上計上 | 800 | ||
| 4月30日 | 現金回収 | 800 | ||
| 取引② | 4月5日 | 受注 | 500 | |
| 4月15日 | 売上計上 | 500 | ||
| 4月30日 | 現金回収 | 500 | ||
| 取引③ | 5月1日 | 受注 | 1,300 | 6月30日 回収予定 |
| 5月10日 | 売上計上 | 1,300 | ||
| 取引④ | 5月6日 | 受注 | 1,000 | 回収予定日未定 |
| 5月15日 | 売上計上 | 1,000 | ||
| 取引⑤ | 5月20日 | 受注 | 400 |

資産 · 流動資産
88. 出典: 令和7年度 ITパスポート試験 問34
ある商品を5,000個販売したところ、売上げが6,000万円、利益が400万円となった。商品1個当たりの変動費が7,000円であるとき、利益を1,000万円以上にするためには、少なくともあと何個販売すればよいか。
損益分岐点 · 変動費 · 固定費 · 利益 · 販売量
89. 出典: 令和8年度 ITパスポート試験 問9
製品の製造に関連して発生する次の費用のうち, 間接費だけを全て挙げたものはどれか。 a 完成した製品を検査する労務費 b 工場の電気供給設備を保守する労務費 c 製品の外注加工費
原価 · 変動費 · 固定費
90. 出典: 令和8年度 ITパスポート試験 問26
表はA社の貸借対照表である。A社の自己資本比率は何%か。 単位 百万円
| 資産の部 | 負債の部 | ||
|---|---|---|---|
| 流動資産 | 730 | 流動負債 | 200 |
| 固定負債 | 500 | ||
| 固定資産 | 270 | 純資産の部 | |
| 資本金 | 300 |

貸借対照表 · 純資産 · 資産 · 負債